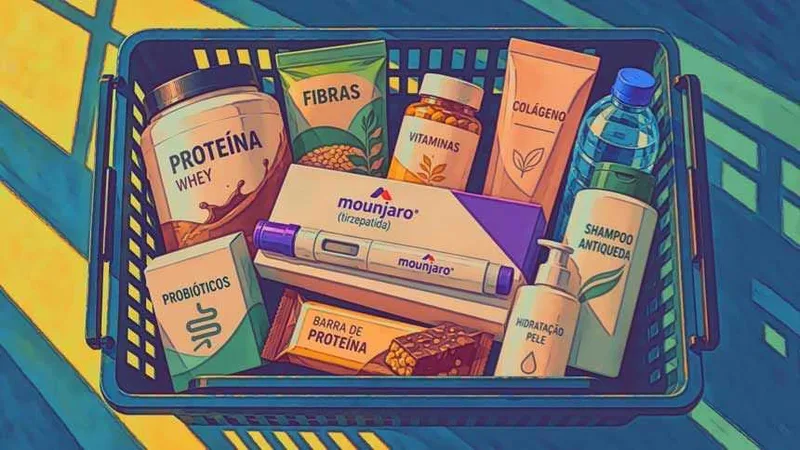
O crescimento dos medicamentos à base de GLP-1 não deve ser avaliado apenas pela possibilidade de surgir uma nova categoria com desempenho semelhante. Para o BTG Pactual, o ponto central é identificar tratamentos que combinem grande número de pacientes, uso crônico ou recorrente e distribuição possível pelas farmácias.
A análise considera que essa combinação foi determinante para a força comercial dos GLP-1, usados no tratamento da obesidade e da diabetes. O grupo de analistas formado por Luiz Guanais, Yan Cesquim e Beatriz Cendon afirma que esses produtos reuniram público potencial amplo, preços unitários elevados, expansão rápida das indicações e presença no varejo farmacêutico.
A próxima etapa da obesidade
A obesidade aparece como a principal frente de continuidade. O BTG chama de “Obesidade 2.0” a fase marcada por medicamentos orais, terapias combinadas, maior eficácia e intervalos mais longos entre as doses.
A possibilidade de substituir ou complementar as aplicações por comprimidos é considerada especialmente relevante para o varejo. O relatório cita a versão oral do Wegovy, da Novo Nordisk, que já representa cerca de um terço das prescrições para obesidade nos EUA e gerou US$ 843 milhões no primeiro semestre de 2026.
Na avaliação do banco, o mercado pode continuar se expandindo mesmo com a redução dos preços da semaglutida. A ampliação viria da combinação entre valores mais baixos, medicamentos orais e novas indicações, em vez de depender exclusivamente do desempenho atual dos GLP-1.
Dados da IQVIA usados no relatório indicam que diabetes e obesidade, imunologia e oncologia continuarão entre as principais fontes de crescimento dos gastos farmacêuticos globais até 2030. A projeção considera uma onda de expiração de patentes que pode retirar quase US$ 200 bilhões em vendas de medicamentos de marca. Ainda assim, a categoria de obesidade é estimada como uma oportunidade de US$ 100 bilhões a US$ 150 bilhões até esse período.
Cardiologia e doenças respiratórias
A medicina cardiovascular é outra área destacada pelo BTG. O segmento reúne um volume substancial de pacientes, mas historicamente é dominado por medicamentos genéricos de baixo custo. Segundo os analistas, duas inovações em medicamentos orais podem alterar esse padrão.
Uma delas é o Lipfendra, da Merck, aprovado pela Food and Drug Administration (FDA) em julho deste ano. A outra é o Baxfendy, da AstraZeneca, que recebeu autorização da agência federal dos EUA em maio.
O relatório não trata esses produtos como equivalentes aos GLP-1. A avaliação é que uma penetração mesmo modesta em populações muito numerosas poderia criar categorias com faturamento de bilhões de dólares. O documento menciona que cerca de 1,4 bilhão de pessoas vivem com hipertensão em todo o mundo.
Imunologia e doenças respiratórias também entram na lista. A expansão das indicações pode transformar medicamentos especializados em franquias voltadas a doenças crônicas e a um mercado mais amplo. Entre os exemplos está o Exdensur, da GSK, aprovado nos EUA no fim de 2025 para asma grave.
A empresa estima que cerca de 2 milhões de americanos tenham a doença, e que metade deles ainda enfrente complicações ou hospitalizações frequentes. Em 2025, a GSK gerou £ 3,8 bilhões com medicamentos para doenças respiratórias, imunologia e inflamação.
Essa frente é considerada menos direta para as farmácias do que a dos GLP-1, porque os produtos costumam ser distribuídos por canais especializados. O uso de autoinjetores e de dosagens menos frequentes, porém, vem favorecendo o tratamento em casa. O BTG avalia que grandes redes brasileiras, com logística de cadeia de frio, programas digitais de adesão e serviços clínicos, podem ampliar sua participação nesse mercado.
Alzheimer, oncologia e serviços
O Alzheimer aparece como uma oportunidade de longo prazo. O relatório considera que a categoria tem mercado potencialmente enorme e que a inovação terapêutica começa a gerar produtos comerciais, reduzindo limitações que restringiam a participação das farmácias nessa cadeia.
Somente nos EUA, mais de 6,5 milhões de pessoas têm a doença. A IQVIA também prevê contribuição significativa do Alzheimer e de outros tratamentos neurológicos para o crescimento dos gastos farmacêuticos.
A oncologia, maior categoria do setor, é apontada como outro campo de expansão. A previsão é de que os gastos globais cheguem a cerca de US$ 440 bilhões até 2028, impulsionados por aproximadamente cem novos medicamentos. Embora parte relevante desse mercado não passe pelo varejo tradicional, o BTG observa que um grupo de terapias orais vem ganhando espaço, inclusive para tratamentos crônicos realizados em casa.
Vacinas e serviços de saúde prestados nas farmácias completam a lista. Para o banco, essas atividades podem fazer mais do que criar uma categoria de uso contínuo com receita superior a R$ 1 bilhão: elas podem ampliar a atuação das redes como plataformas de serviços de saúde.
A conclusão do relatório é que o desempenho dos GLP-1 é difícil de repetir porque levou um medicamento de alto custo, associado normalmente a terapias especializadas, ao varejo de massa. O produto alcançou dezenas de milhões de potenciais pacientes brasileiros e depende de compras recorrentes.
Por isso, os analistas recomendam acompanhar três critérios: o tamanho do mercado endereçável, a existência de tratamento crônico ou recorrente e a capacidade de distribuir ou administrar o produto em farmácias. Com essa régua, a obesidade permanece na liderança; medicamentos orais e de nova geração para hipertensão aparecem como categorias de massa; vacinas e biológicos de autoadministração oferecem oportunidades de serviços; e Alzheimer e oncologia oral ficam como apostas estratégicas para farmácias especializadas.