A Motiva encerrou o segundo trimestre deste ano com receita líquida ajustada de R$ 3,6 bilhões, alta de 20,8% sobre a mesma base de 2025. O lucro líquido ajustado chegou a R$ 663 milhões entre abril e junho, crescimento de 67%. Nesse cenário, um relatório do BTG Pactual identifica oportunidades de expansão em contratos que a companhia já opera, com potencial para formar um pipeline de R$ 20 bilhões em investimentos.
No acumulado de 2026, as ações MOTV3 registram alta de 8,1% na B3. Em 12 meses, a valorização é de 10,8%, enquanto o valor de mercado da Motiva está em R$ 32,6 bilhões. Para o BTG, porém, os possíveis aditivos contratuais ainda não foram incorporados pelo mercado à avaliação da empresa.
Quatro frentes de expansão
As oportunidades estão concentradas na SPVias, na AutoBan, na ViaCosteira e na concessão das linhas 5 e 17 do metrô de São Paulo. O banco calcula que os projetos poderiam gerar R$ 3,8 bilhões em valor presente líquido para a Motiva, equivalente a R$ 1,90 por ação. O preço-alvo estabelecido pelo BTG é de R$ 20 por ação, com recomendação de compra.
A maior estimativa individual de investimento é a do sistema metroviário, com R$ 3,5 bilhões. A concessão, conquistada pela Motiva em 2018, envolve operação, manutenção, conservação e expansão das linhas. O contrato tem prazo de 20 anos e termina em agosto de 2038. Em 2025, o sistema transportou 170,1 milhões de passageiros e gerou R$ 587 milhões em receita líquida.
O plano considerado pelo BTG inclui uma extensão de 2,5 quilômetros a 3 quilômetros da Linha 5-Lilás. A projeção também prevê que o contrato possa chegar a 2053. Os analistas afirmam que o reequilíbrio econômico poderia combinar receitas de passageiros, premissas tarifárias e uma extensão do prazo da concessão.
Rodovias concentram outros projetos
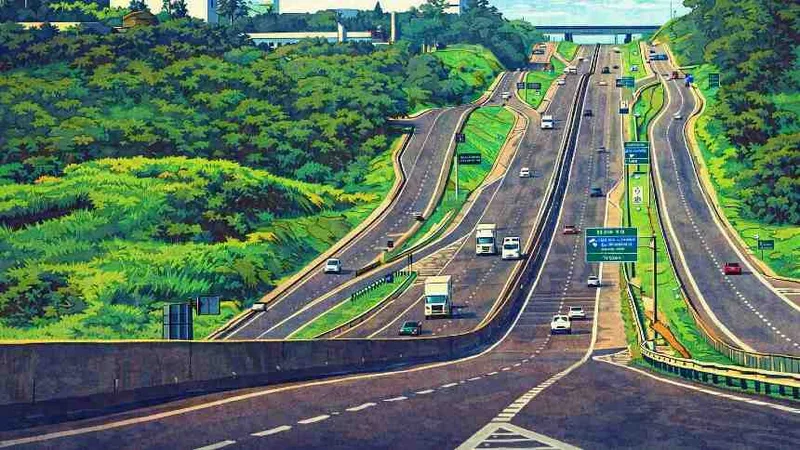
Na SPVias, que reúne 516 quilômetros de cinco rodovias estaduais e liga São Paulo ao sudoeste do Paraná, os investimentos potenciais somam R$ 3,3 bilhões. O plano inclui ampliação da capacidade e duplicações próximas a Avaré e Capão Bonito. Em 2025, a concessão registrou 75,6 milhões de veículos, R$ 1,1 bilhão em receitas e R$ 887 milhões em Ebitda ajustado. O contrato, que termina em 2030, poderia ser estendido por seis anos.
Para a AutoBan, administradora do sistema Anhanguera-Bandeirantes, o BTG estima R$ 3 bilhões em obras de duplicação, novos acessos e melhorias nos pontos de intercâmbio. O corredor tem 320 quilômetros e contrato vigente até 2037. A projeção é de extensão até 2040. Em 2025, passaram pelas vias 324,5 milhões de veículos, que geraram R$ 3,7 bilhões de receita líquida e R$ 3,2 bilhões de Ebitda ajustado para a Motiva.
Na ViaCosteira, concessão de 220 quilômetros da BR-101, em Santa Catarina, a principal possibilidade é a construção de um túnel no Morro dos Cavalos, além de uma nova praça de pedágio. O investimento estimado é de R$ 3 bilhões. O contrato vai até 2050 e poderia ganhar mais 20 anos. Em 2025, a concessão teve R$ 194 milhões em receita líquida e 87,8 milhões de veículos.
O BTG avalia que aditivos podem ser uma forma de alocar capital em ativos já conhecidos, com processo regulatório mais rápido e equilíbrio entre risco e retorno. O relatório foi divulgado nesta quinta-feira, 10 de setembro, e é assinado por Lucas Marquiori, Fernanda Recchia e Samuel Alkmin.