O pedido de vista do ministro Alexandre de Moraes interrompeu a análise, pelo Supremo Tribunal Federal (STF), da cobrança de ITBI em operações nas quais imóveis são usados para integralizar o capital de empresas do setor imobiliário. A discussão ocorre em processo de repercussão geral, o que significa que a decisão deverá ser observada por todas as instâncias do Judiciário.
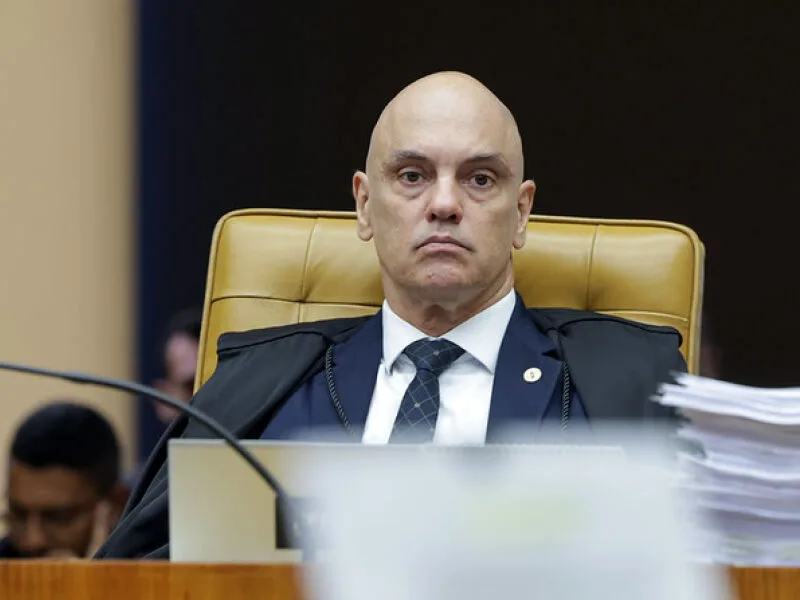
A sessão foi reiniciada nesta quinta-feira (16), no plenário virtual, depois de um pedido de destaque. Moraes já havia acompanhado o relator, ministro Edson Fachin, em uma posição favorável ao contribuinte. Ao suspender o julgamento, afirmou que os argumentos apresentados por Flávio Dino, que divergiu do relator, “merecem maior reflexão”. O ministro também disse que pretende devolver o processo rapidamente.
A questão é definir se a imunidade de ITBI prevista na Constituição alcança empresas cuja principal atividade é a exploração imobiliária, incluindo compra, venda e locação. O imposto é recolhido pelos municípios, mas o resultado também afeta empresas imobiliárias e famílias que organizam seu patrimônio por meio de holdings.
As posições no julgamento
Fachin considera que a imunidade tributária aplicável à integralização de capitais não depende da atividade predominante da companhia. Seu voto foi acompanhado por Cristiano Zanin, André Mendonça, Kássio Nunes Marques e Luiz Fux. Também há o voto da ministra Cármen Lúcia, apresentado no plenário virtual, formando maioria favorável ao contribuinte.
Em seu voto, Fachin afirmou que a regra constitucional não representa privilégio, mas uma escolha voltada à liberdade de atuação das pessoas jurídicas. Depois do pedido de vista, Fux criticou o acúmulo de processos provocado por interrupções desse tipo e antecipou seu voto.
No sentido contrário, Gilmar Mendes defendeu que a imunidade não é absoluta. Para o ministro, empresas que atuam majoritariamente no mercado imobiliário devem pagar o ITBI. Flávio Dino acompanhou essa interpretação e declarou: “A responsabilidade fiscal é uma díade”.
A controvérsia também envolve famílias que possuem patrimônio em imóveis e criam holdings para facilitar o planejamento sucessório. Essa estrutura evita a incidência de impostos previstos para transferências de imóveis entre pessoas físicas.