O Comitê de Política Monetária (Copom) reduziu a taxa Selic de 14% para 13,75% ao ano, em um corte de 0,25 ponto percentual. No mesmo dia, o Federal Open Market Committee, dos Estados Unidos, elevou os juros em 0,25 ponto percentual, para a faixa entre 3,75% e 4% ao ano.
A decisão brasileira dá continuidade ao ciclo de flexibilização iniciado em março, mas os próximos passos do Copom dependerão das condições das contas públicas, da eleição presidencial e das expectativas sobre a política fiscal do governo que assumirá em 2027.
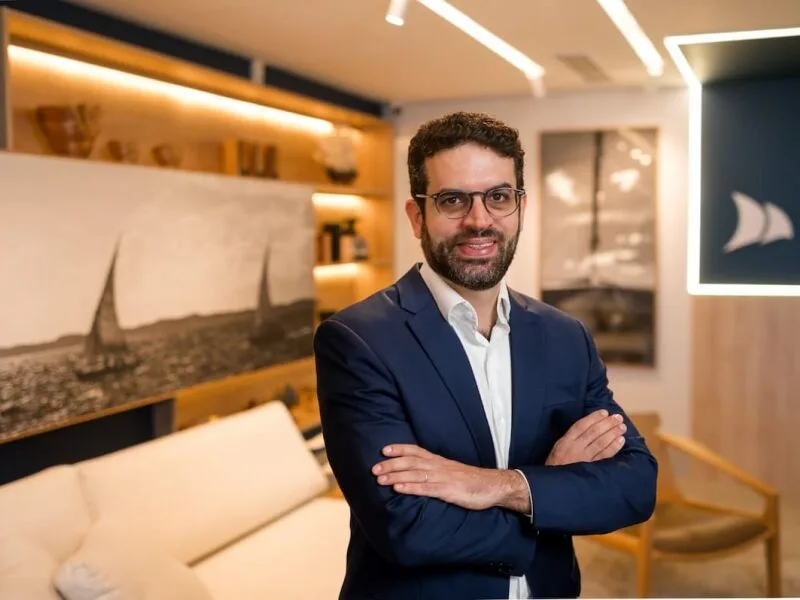
Diogo Almeida, economista-chefe da Pequod Investimentos, afirmou que a continuidade dos desequilíbrios fiscais pode afetar o câmbio e as expectativas de inflação. Nesse cenário, o ciclo de redução da Selic poderia ser interrompido já em novembro e dezembro próximos. Uma percepção mais favorável sobre as contas públicas, por outro lado, tenderia a reduzir a curva de juros.
A desaceleração do crescimento da demanda agregada aumentou a confiança do Copom na possibilidade de a inflação convergir para perto da meta de 3% no 1º trimestre de 2028, horizonte considerado relevante para a política monetária. Ainda assim, os núcleos de inflação permanecem pressionados.
O IPCA acumulava alta de 4,22% em 12 meses até agosto, abaixo dos 4,64% registrados em junho, mas acima da meta de 3%. A inflação de serviços subjacentes continuava próxima de 5%. O petróleo também permanece entre os pontos de atenção, devido ao risco de repasse de um choque externo para os preços.
Cenário nos Estados Unidos e investimentos
Nos Estados Unidos, o mercado de trabalho e a inflação continuam resilientes. O CPI acumulava alta de 3,4% em 12 meses até agosto, enquanto o núcleo registrava 2,4%. Em agosto, foram criadas 162 mil vagas, acima da expectativa de 56 mil. A escalada dos conflitos no Oriente Médio e seus efeitos sobre o petróleo, que chegou a superar US$ 100 por barril, acrescenta pressão ao cenário inflacionário.
Mesmo com movimentos opostos nos juros, o diferencial entre as taxas permanece próximo de 10 pontos percentuais a favor do Brasil. Para pessoas físicas, Almeida considera os títulos pós-fixados adequados a recursos de curto prazo e com necessidade de liquidez. Prefixados e papéis indexados à inflação podem se beneficiar caso a trajetória de queda dos juros continue, enquanto a renda variável exige atenção às incertezas fiscais e eleitorais.
Para empresas, a recomendação é manter o capital de giro em aplicações pós-fixadas de baixo risco e considerar a aplicação de parte do caixa estrutural em títulos com remuneração prefixada.